私募股权投资基金涉税问题解析 受托管理股权投资基金模式下的税务处理
一、引言
私募股权投资基金(以下简称“私募基金”)在我国资本市场中扮演着重要角色,而受托管理股权投资基金模式因其专业化管理优势成为主流运作方式。私募基金在募集、投资、管理、退出各环节涉及复杂的税务问题,特别是受托管理模式下,管理人、基金、投资者之间的税务关系容易产生争议。本文旨在梳理受托管理股权投资基金模式下的涉税问题,并提出合规解决思路。
二、受托管理股权投资基金的基本架构
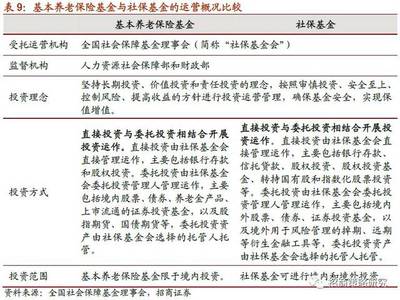
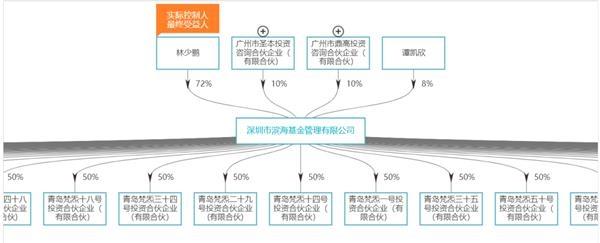
受托管理股权投资基金通常采用有限合伙制或契约型基金形式。在有限合伙制下,普通合伙人(GP)作为管理人,负责基金的投资决策和日常运营;有限合伙人(LP)作为出资人,不参与日常管理。契约型基金则通过信托或资管计划设立,管理人与投资者之间为信托关系。
无论何种形式,税务处理的核心在于明确纳税主体、所得性质及纳税义务发生时间。根据《合伙企业法》及相关税收法规,有限合伙基金本身并非所得税纳税主体,实行“先分后税”原则,即基金层面的所得直接穿透至合伙人层面纳税。契约型基金则视具体规定,可能由管理人代扣代缴或投资者自行申报。
三、主要涉税问题解析
(一)增值税问题
- 管理费收入:管理人收取的管理费属于“商务辅助服务—企业管理服务”,需按6%税率缴纳增值税。若管理人为小规模纳税人,可适用3%征收率(现行政策可能优惠)。
- 业绩报酬(Carried Interest):业绩报酬的性质存在争议。若视为管理服务对价,应按“商务辅助服务”缴纳增值税;若视为投资收益分配,则可能不征增值税。实践中,税务机关多倾向于按管理服务处理。
- 股权转让所得:私募基金转让非上市公司股权,不属于增值税征税范围(仅上市公司股票转让需按“金融商品转让”缴纳增值税)。但若基金通过新三板挂牌后转让,可能被认定为金融商品转让。
- 股息红利:取得的股息红利属于持有收益,不征增值税。
(二)所得税问题
- 有限合伙制基金:
- 基金层面不缴纳所得税,所得穿透至合伙人。
- 自然人LP按“经营所得”或“财产转让所得”缴纳个人所得税,适用5%-35%或20%税率,各地执行不一。
- 法人LP取得的所得并入应纳税所得额,缴纳25%企业所得税。
- GP取得的业绩报酬,若视为管理费,按“经营所得”纳税;若视为超额收益分配,则按“利息、股息、红利所得”或“财产转让所得”纳税。
- 契约型基金:
- 基金本身并非纳税主体,但实践中税务机关可能要求管理人代扣代缴。
- 投资者取得的收益,按“利息、股息、红利所得”或“财产转让所得”缴纳个人所得税或企业所得税。
- 跨境税务问题:若基金有境外投资者,需关注预提所得税及税收协定待遇。
(三)印花税问题
- 资金账簿:合伙制基金实收资本与资本公积合计金额按0.25‰缴纳印花税(现行政策可能减半)。
- 股权转让书据:转让非上市公司股权,按产权转移书据缴纳印花税,税率为0.5‰。
(四)其他税种
如基金持有不动产,可能涉及房产税、土地使用税;若进行房地产开发,还涉及土地增值税等。
四、受托管理模式下特殊问题
(一)管理人代持问题
在受托管理中,管理人可能以自己名义持有基金资产,导致税务上视为管理人所得。解决方式:通过基金合同明确资产归属,并取得税务机关认可。
(二)业绩报酬的税务定性
业绩报酬是否属于增值税应税范围、按何种所得纳税,各地口径不一。建议管理人与税务机关提前沟通,争取有利处理。
(三)跨区域税务处理
有限合伙基金可能在不同地区设立,导致所得税缴纳地争议。根据《关于合伙企业合伙人所得税问题的通知》(财税〔2008〕159号),合伙企业以每一个合伙人为纳税义务人,法人合伙人应在其登记注册地缴纳企业所得税。
(四)税收优惠政策适用
- 创投企业税收优惠:符合条件的创投企业可享受投资额70%抵扣应纳税所得额政策。
- 海南自贸港、粤港澳大湾区等区域优惠:可关注当地政策,合理降低税负。
五、解决思路与合规建议
(一)明确税务架构,优化交易设计
在基金设立时,应结合投资策略、投资者类型、退出方式等,选择合适的组织形式(公司制、合伙制、契约制)和注册地,实现税负优化。
(二)完善合同条款,明确税务责任
基金合同应明确管理费、业绩报酬的税务处理方式,约定各方的纳税义务及代扣代缴责任,避免争议。
(三)加强税务沟通,争取政策支持
对于模糊地带,如业绩报酬的增值税处理,应主动与税务机关沟通,争取书面裁定或事前备案。
(四)利用税收协定,降低跨境税负
对于境外投资者,应充分利用税收协定,降低预提所得税率。
(五)建立税务合规体系,防范风险
私募基金管理人应建立完善的税务合规制度,包括发票管理、纳税申报、税务筹划等,确保业务合规。
六、结论
受托管理股权投资基金模式下的涉税问题复杂多样,涉及增值税、所得税、印花税等多个税种。解决这些问题的关键在于:一是明确基金及管理人的法律和税务地位;二是合理设计交易架构,利用税收优惠政策;三是加强与税务机关的沟通,争取有利认定。随着税收法规的不断完善,私募基金税务处理将更加规范,管理人应持续关注政策变化,确保合规运营。
如若转载,请注明出处:http://www.szhengbinct.com/product/6.html
更新时间:2026-10-24 00:19:37